2026. szeptember 1-jétől jelentős változás lépett életbe a magyar vállalkozások nyugtaadási és adatszolgáltatási rendszerében. Már nemcsak az online pénztárgépek által kiállított bizonylatok adatai jutnak el az adóhatósághoz, hanem a hagyományos, kézzel kitöltött nyugtákról és a számítógéppel előállított nyugtákról is adatot kell szolgáltatni. Az új szabályozás különösen azokat a kisvállalkozókat érinti, akik eddig papíralapú nyugtatömböt használtak.
A Nemzeti Adó- és Vámhivatal (NAV) október 8-án közzétett tájékoztatása szerint az első hónapban már több mint 12 millió nyugta adata érkezett be a rendszerbe.
Több mint 32 milliárd forintnyi forgalomról érkezett adat szeptemberben
A NAV legfrissebb összesítése szerint az új adatszolgáltatási kötelezettség első hónapjában a vállalkozások 12,3 millió nyugta adatait továbbították az adóhatósághoz, összesen 32,6 milliárd forint értékben.
Az adatok a NAV Pénztárgép Portálján, illetve automatizált, gép-gép kapcsolaton keresztül érkeztek be. Eközben egyre többen választják az elektronikus nyugtaadást is. A vállalkozások eddig több mint 16 ezer e-pénztárgépet helyeztek üzembe, amelyekkel közel 700 ezer elektronikus nyugtát állítottak ki, összesen 6,29 milliárd forint értékben.
Az elektronikus nyugták esetében az adatszolgáltatás automatikusan történik, így a vállalkozásoknak nem kell külön rögzíteniük és beküldeniük az adatokat.
Miért vezették be az új rendszert?
A változás egy hosszabb folyamat következő állomása. Magyarországon az online pénztárgépek bevezetésével kezdődött meg a kereskedelmi forgalom adatainak közvetlen továbbítása az adóhatósághoz. Ezt követte az online számlaadat-szolgáltatás kiterjesztése, majd az elektronikus nyugtázás lehetőségének megteremtése.
Az e-pénztárgépek használata 2025. július 1-jétől vált lehetővé, 2026. szeptember 1-jétől pedig az általános nyugtaadat-szolgáltatási kötelezettség is életbe lépett.
Korábban ugyanis jelentős különbség volt a különböző bizonylattípusok kezelése között. Míg az online pénztárgépek és az online számlázóprogramok adatai elektronikus úton eljutottak a NAV-hoz, a hagyományos nyugtatömbökben rögzített értékesítésekről nem állt rendelkezésre ugyanilyen rendszerességgel elektronikus információ.
Az új szabályozás ezt a különbséget kívánja megszüntetni.
A NAV szerint a teljesebb adatkör elősegíti az adóellenőrzések hatékonyságát, a gazdaság fehérítését és a tisztességes versenyt. Hosszabb távon pedig lehetőséget teremt arra is, hogy a vállalkozások könyvelését és adóbevallását egyre több automatizált szolgáltatás segítse.
Kikre vonatkozik az új kötelezettség?
A szabályozás elsősorban azokat a vállalkozásokat és egyéni vállalkozókat érinti, amelyek nyugtát állítanak ki, de ehhez nem használnak automatikus NAV-adattovábbítást biztosító pénztárgépet.
Ilyenek lehetnek például a piaci és vásári árusok, a különféle javítási szolgáltatásokat végző szakemberek, a szépségiparban dolgozó vállalkozók, valamint más, hagyományos nyugtatömböt használó szolgáltatók.
Fontos hangsúlyozni, hogy az új kötelezettség nem jelenti azt, hogy minden vállalkozónak kötelező elektronikus pénztárgépet vásárolnia.
A hagyományos papíralapú nyugtatömb továbbra is használható, azonban az így kiállított bizonylatok adatait már elektronikus úton is továbbítani kell az adóhatóságnak.
Az online pénztárgépet vagy e-pénztárgépet használó vállalkozások esetében a megfelelő rendszer az adatokat automatikusan továbbítja, ezért ugyanazokat a nyugtákat nem kell külön, kézzel is bejelenteni.
Mit kell tenniük a papíralapú nyugtát használó vállalkozóknak?
Az új szabályozás értelmében a kézzel vagy számítógéppel kiállított nyugtákról három naptári napon belül kell adatot szolgáltatni, napi összesítésben, az alkalmazott áfamértékek szerinti bontásban.
Ez nem azt jelenti, hogy minden egyes papírnyugtát külön-külön fel kell tölteni az adóhatóság rendszerébe. A vállalkozóknak az adott nap nyugtaadatait kell összesíteniük és elektronikus úton továbbítaniuk.
A gyakorlatban ehhez internetkapcsolatra, elektronikus ügyintézési hozzáférésre és a NAV Pénztárgép Portáljának használatára van szükség. A vállalkozónak vagy az arra jogosult meghatalmazottnak be kell lépnie a rendszerbe, ki kell választania a nyugtaadatok rögzítésére szolgáló menüpontot, majd meg kell adnia az előírt adatokat.
A napi forgalom és az áfamértékek szerinti összesítés pontos vezetése ezért különösen fontossá válik. Azoknak, akik eddig kizárólag papíron adminisztráltak, célszerű kialakítaniuk egy rendszeres adatrögzítési gyakorlatot.
A NAV augusztusban oktatóvideót is közzétett, amely a belépéstől az adatok beküldéséig bemutatja a folyamatot.
Az okostelefon is elegendő lehet a nyugtaadáshoz
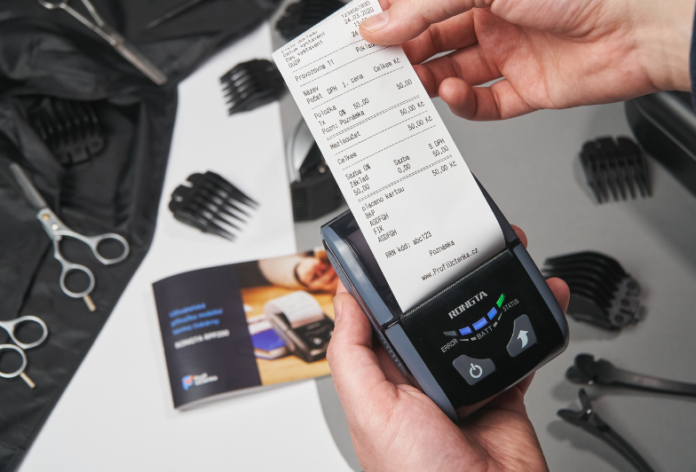
A vállalkozók számára alternatívát jelenthet a NAV ingyenesen használható ePénztárgép alkalmazása. Ezzel okostelefonon vagy más megfelelő eszközön is kiállítható elektronikus nyugta, amelynek adatai automatikusan eljutnak az adóhatósághoz.
Ez különösen azok számára lehet előnyös, akik rendszeresen állítanak ki nyugtákat, de nem kötelesek hagyományos online pénztárgépet használni.
Ugyanakkor fontos különbség van a felhőalapú és a hardveralapú e-pénztárgépek között. Az online pénztárgép használatára kötelezett tevékenységekhez nem elegendő a felhőalapú mobilalkalmazás: ezeknél online pénztárgép vagy megfelelő hardveralapú e-pénztárgép használható.
A jelenlegi szabályozás szerint a hagyományos online pénztárgépek kötelező lecserélésének határideje 2028. július 1-je.
Előnyök és hátrányok: könnyebb könyvelés vagy újabb adminisztráció?
Az új rendszer egyik legfontosabb előnye, hogy az adóhatóság pontosabb képet kaphat a gazdasági forgalomról. Ez megkönnyítheti az ellenőrzéseket, és csökkentheti a bevételeltitkolásból eredő versenyelőnyt.
A digitális nyugtaadás a vállalkozóknak is kedvezhet. Kevesebb papírra lehet szükség, egyszerűbbé válhat a bizonylatok kezelése, és hosszabb távon a könyvelési folyamatok egy része is automatizálható.
Ugyanakkor az átállás nehézségekkel is járhat:
A hagyományos nyugtatömböt használó kisvállalkozóknak új elektronikus ügyintézési feladat jelenik meg a mindennapjaikban. Akik nem rendelkeznek megfelelő digitális ismeretekkel vagy rendszeres internet-hozzáféréssel, azok számára az adatszolgáltatás különösen az első időszakban jelenthet többletterhet.
A rendszeres adatrögzítés időt igényelhet, és a hibásan összesített vagy késedelmesen továbbított adatok is problémát okozhatnak. Az elektronikus megoldások bevezetése pedig bizonyos esetekben megfelelő eszköz beszerzését, szoftveres beállításokat vagy a munkafolyamatok átalakítását teheti szükségessé.
A tényleges előnyök és többletköltségek így vállalkozásonként eltérhetnek, különösen a napi nyugtaszám és a választott technikai megoldás függvényében.
December 31-ig nem bírságol a NAV az új kötelezettség elmulasztása miatt
A vállalkozások számára fontos könnyítés, hogy a NAV 2026. szeptember 1. és december 31. között szankciómentes felkészülési időszakot biztosít az új nyugtaadat-szolgáltatási kötelezettséghez.
Ebben az időszakban az adóhatóság az új adatszolgáltatás elmulasztása miatt nem szab ki bírságot, hanem elsősorban tájékoztatással, oktatóanyagokkal, képzésekkel és személyes segítségnyújtással támogatja az érintetteket. Ez azonban nem jelenti a kötelezettség hatálybalépésének elhalasztását: az adatszolgáltatást már szeptember 1-jétől teljesíteni kell.
A türelmi időszak célja, hogy a vállalkozások az év végéig megismerhessék és bevezethessék a számukra megfelelő megoldást.
Érdemes még az év vége előtt felkészülni
A szeptemberi adatok azt mutatják, hogy a vállalkozások jelentős része már megkezdte az átállást. A következő hónapokban azonban azoknak is érdemes kialakítaniuk az adatszolgáltatás rendjét, akik eddig nem foglalkoztak az új előírásokkal.
A papíralapú nyugtaadás továbbra is megmaradhat, de a hozzá kapcsolódó elektronikus adatszolgáltatás már a vállalkozások mindennapi adminisztrációjának részévé vált.
A részletes szabályokról, a technikai követelményekről és az e-pénztárgépek használatáról a NAV hivatalos tájékoztató oldalán lehet tájékozódni.